【ネットスーパーEC化率まとめ2026】国内スーパー72社の業態別実績と、海外8社との比較から見る日本のネットスーパーの現在地
共働き世帯や単身世帯の増加、高齢化の進行を背景に、日常の食料品・日用品を自宅まで届ける「ネットスーパー」は徐々に日常に浸透してきている。一方で、ネットスーパー単体の売上を開示しているスーパーは少なく、その実態は外からは見えにくい。
そこで今回は、国内の主要スーパーマーケット72社と、Walmart・Target・Tescoなど海外の主要小売企業8社を対象に、ネットスーパー(オンライン食品小売)事業の展開状況とEC化率を調査した。国内企業は業態(総合スーパー/食品スーパー/高級・専門スーパー/ディスカウント型)ごとに整理し、海外企業との比較から「なぜ日本のEC化率は低いのか」、そして日本のネットスーパーが進むべき方向性を考察していく。
当記事で使用した全データ(エクセル版)はこちらからダウンロードできます。ご利用に際してデータ出典元を明記頂いた上で、ご自由にお使いください。
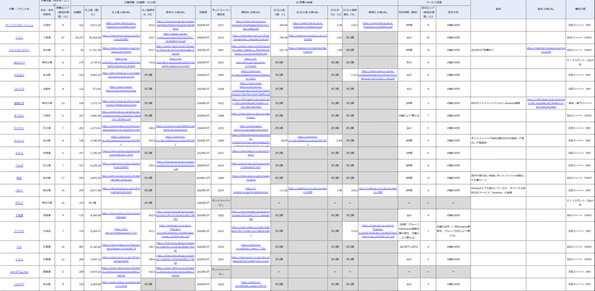
※ログインして頂くとデータをダウンロードすることが出来ます。
※アカウント作成する方は、作成後再度このページへアクセスしてダウンロードしてください。
※資料ダウンロードURLをメールにて送信するため、モバイル端末からでもダウンロード出来ます。
国内の食品・飲料・酒類のEC化率は4.52%
経済産業省の「令和6年度 電子商取引に関する市場調査」によると、2024年の国内の食品・飲料・酒類のEC市場規模は3兆1,163億円、EC化率は4.52%にとどまっている。世界全体の食品・グロサリー市場のEC化率は約6.1%と推計されており、日本の食品ECはまだ成長余地の大きい市場だと言える。
もっとも、この数値は食品EC全体を対象とした統計であり、スーパー各社のネットスーパー事業の実態を直接示すものではない。そこで本調査では、各社の開示資料をもとに、企業単位でのEC化率の算出を試みた。
※世界の数値は集計会社・分類範囲によって大きく異なるため、複数出典をもとにした目安値であり、厳密な一次統計ではない点に留意されたい。
【アパレルEC化率ランキング】ジャンル別EC化率・売上高データトレンドの分析と考察

本記事における「ネットスーパー」「EC化率」の定義
まず、本記事で扱う「ネットスーパー」「EC化率」という言葉の定義を明確にしておきたい。
ネットスーパーとは
本記事における「ネットスーパー」とは、スーパーマーケット事業者が展開する、生鮮食品・日用品を中心としたインターネット経由の注文・宅配サービスを指す。配送方式は、既存の実店舗から商品をピッキングして配送する「店舗出荷型」が中心だが、海外事例では専用の物流拠点(ダークストア等)や第三者配送サービスとの連携も含めている。
EC化率とは
「EC化率」は、企業の全体売上高に占めるEC(ネットスーパー)売上高の割合を指す。本記事では、各社が開示する売上高とEC売上高(またはネットスーパー売上高)をもとに、以下の計算式で算出した。
EC化率(%)= EC売上高 ÷ 全体売上高 × 100
EC事業単体の売上高を開示していない、あるいは特定時点以降は非公開としている企業も多く、その場合は「非公開」として扱い、EC化率は算出していない。また、決算期や集計基準(連結/単体、セグメント区分など)は企業ごとに異なり、海外企業では「デジタル売上」「GMV(流通取引総額)」など算出基準そのものが国内企業と異なる場合がある点にも留意されたい。
スーパーマーケットの業態分類
本記事では、経済産業省「商業動態統計調査」の業態分類を参考に、国内の対象企業を以下の4分類に区分した。加えて、複数の独立した地域生協の集合体である「生協」は、単一企業として比較できないため、分類外の特殊区分として別途扱っている。
| カテゴリ | 定義基準(閾値・判定方法) | 該当企業数 |
|---|---|---|
| 総合スーパー(GMS) | 衣・食・住のいずれの売上構成比も10%以上70%未満、売場面積1,500㎡以上(政令指定都市・特別区は3,000㎡以上)、セルフサービス方式、従業者50人以上 | 14社 |
| 食品スーパー(SM) | 飲食料品の売上構成比70%以上、売場面積250㎡以上、セルフサービス方式 | 53社 |
| 高級・専門スーパー | SMのうち、輸入食品・高付加価値PBの比率が高く、公表資料・業界メディア等で「高価格帯」「差別化型」と位置付けられている | 1社(成城石井) |
| ディスカウント/EDLP型 | チラシ特売を行わず、Everyday Low Price(毎日安売り)を基本方針とすると自社が公表している | 3社 |
| 生協(分類外) | 複数の独立した地域生協の集合体であり、単一企業として業態分類できない | 1社(生協・全国集計) |
※分類の判定に迷う場合は、ブランドイメージや価格帯の印象ではなく、各社の公表資料に基づく売上構成比の実態を優先した。
調査方法・データの扱い
今回の調査では、国内主要スーパーマーケット72社と、海外主要小売企業8社(Walmart、Target、Costco、Tesco、Carrefour、ALDI、イーマート、盒馬鮮生)を対象に、各社の公式サイト・IR資料・適時開示資料・業界メディアの報道をもとに調査した(2026年8月時点)。データは以下の方針で扱っている。
- 売上高・EC売上高・EC化率・前期比は、決算短信・有価証券報告書・適時開示資料などの一次情報を出典とし、確認できた場合のみ数値を記載した。開示がない場合は「非公開」としている。
- 店舗数・ネットスーパー開始年度・営業エリアは、公式サイトや会社概要ページ、信頼できる業界メディアの報道をもとに集計している。開閉店等で変動しやすい項目のため、調査時点を可能な限り併記した。
- 業態分類は、経済産業省の業態分類基準に基づき、各社の公表資料や業界メディアでの位置付けを根拠に判定した。
- 海外企業の数値は、現地通貨・決算期・EC化率の算出基準(デジタル売上/GMV等)が国内企業と異なるため、単純比較ではなく傾向把握を目的とした参考情報として扱っている。
国内72社のうち、EC化率を算出できたのはわずか5社
国内72社のうち、EC化率を算出できたのはわずか5社(約7%)にとどまった。残る企業の内訳を見ると、ネットスーパーを展開していない企業(事業終了を含む)が19社、ネットスーパーを展開しているもののEC単体の実績を開示していない企業が47社にのぼる。生協については前提が大きく異なるため、参考値として別途扱う。
| 企業名 | 業態 | EC化率 | EC売上高 | 売上高 |
|---|---|---|---|---|
| ライフコーポレーション | SM | 3.34% | 294億円 | 8,813.25億円(2026年2月期) |
| イオン※1 | GMS | 2.03% | 750億円 | 3兆6,918.64億円(2026年2月期・GMS事業) |
| イトーヨーカドー※2 | GMS | 1.88% | 221.7億円 | 1兆1,761.3億円(2025年2月期) |
| バロー | SM | 1.38% | 111.06億円 | 8,077億円(2024年3月期) |
| サミット※3 | SM | 0.64% | 24億円 | 3,748億円(2026年3月期) |
※1 EC売上高は2022年2月期時点の公表値のため、参考値。
※2 店舗を通じたネットスーパー事業は2025年2月に営業終了。
※3 EC売上高はネットスーパー月商を年換算した概算値。
業態ごとに傾向を見ていくと、それぞれ異なる背景が浮かび上がってくる。
総合スーパー(GMS)― 規模の経済と、進む非開示化
GMS(14社)は、衣食住を幅広く扱う総合スーパーで、イオンやイトーヨーカドーなど全国区の大手が中心となる。今回の調査でEC化率を算出できたのは、イオン(2.03%)とイトーヨーカドー(1.88%)の2社のみだった。
イオン EC化率2.03%(EC売上高750億円)※参考値
イオンは、千葉県に本社を置く国内最大級の小売グループだ。ネットスーパーは2012年に開始し、当日配送で全国47都道府県に対応するなど、規模を生かした広範なサービス展開を行っている。2026年2月期のGMS事業の営業収益は3兆6,918.64億円と公表されており、EC売上高750億円をもとに算出すると、EC化率は2.03%となる。ただし、この750億円は2022年2月期時点の公表値であり、以降イオンは個社のネットスーパー売上を開示していない。分子と分母の時点が異なるため、あくまで参考値として捉えたい。
イトーヨーカドー EC化率1.88%(EC売上高221.7億円)
イトーヨーカドーは、2025年2月期の売上高が1兆1,761.3億円、EC売上高が221.7億円で、EC化率は1.88%となった。ネットスーパーは2001年開始と国内でも早期から取り組んできたが、店舗を通じたネットスーパー事業は2025年2月に営業を終了している。今回のEC化率は終了前時点の実績値である点に注意されたい。
残る12社のうち、ユニーは2019年にネットスーパー事業を終了している。それ以外の11社(ダイエー、西友、平和堂、フジ、イズミ、サンエー、ベイシア、オークワ、キョーエイ、トキハインダストリー、タイヨー)は、いずれもネットスーパー自体は展開しているものの、EC単体の実績を開示していない。西友は2000年と、国内で最も早い時期にネットスーパーを開始した企業の一つだが、現在は数値を開示していない(2025年にトライアルホールディングスの傘下入り)。GMSは店舗規模・商圏人口が大きい分、ネットスーパー事業の採算やインパクトが経営上の重要指標になりやすい。それゆえに競合への情報流出を避けたいという思惑が、非開示の背景にあるのかもしれない。
食品スーパー(SM)― 母数は最大、開示企業も店舗出荷型が主流
食品スーパー(SM)は53社と最も母数が多い分類で、EC化率を算出できたライフコーポレーション、バロー、サミットの3社もすべてこの分類に属する。また、マルエツ(前期比112%)やアークス(同115%)のように、EC売上高そのものは開示せずとも、伸び率のみを公表している企業もある。
ライフコーポレーション EC化率3.34%(EC売上高294億円、前期比118.5%)
ライフコーポレーションは、大阪府に本社を置く食品スーパーで、8都府県に322店舗を展開する。2026年2月期の売上高は8,813.25億円、EC売上高は294億円(前期比118.5%)と公表されており、EC化率3.34%は今回の調査における国内最高の数値となった。ネットスーパーは2011年に開始し、最短3時間配送で、配送エリアは店舗展開エリアと同じ8都府県だ。EC売上高と伸び率をともに開示している点は、調査対象の中でも数少ない例と言える。
バロー EC化率1.38%(EC売上高111.06億円、前期比120%)
バローは、岐阜県に本社を置き、15都道府県に259店舗を展開する。2024年3月期の売上高は8,077億円、独自のECサービス「ainoma」の売上高は111.06億円で、前期比120%と伸びている。EC化率は1.38%となる。ainomaは2019年に開始し、最短2時間配送・3県に対応している。なお、同社はAmazon上でも販売を行っているが、本調査のEC売上高にはainomaの実績のみを用いている。
サミット EC化率0.64%(EC売上高24億円)
サミットは、東京都に本社を置き、4都県に126店舗を展開する。2026年3月期の売上高は3,748億円で、EC化率は0.64%。ただし、EC売上高24億円はネットスーパーの月商約2億円弱を年換算した概算値であり、正式な開示数値ではない点に留意されたい。ネットスーパーは2009年に開始し、最短3時間配送に対応している。
SM全体としては、EC化率を開示する3社に共通して「店舗出荷型」「配送エリアは自社の店舗展開エリアとほぼ一致」という構造が見られる。専用の物流センターを持つ方式と異なり、既存の店舗網をそのまま生かせる点はコスト面の強みだが、裏を返せば、出店エリア外にはサービスを広げにくいという制約でもある。
地域スーパーに見る、配送スピードと参入時期の広がり
SM53社の大半はEC実績を開示していないが、サービス内容を見ていくと、地域スーパーならではの特色も浮かび上がる。
まず配送スピードだ。愛知県のアオキスーパーは2023年に開始したネットスーパーで最短40分、茨城県のカスミは最短1時間、青森県のユニバースや福岡県のマルキョウは最短2時間と、店舗網の密度を生かした短時間配送が見られる。
次に参入時期だ。丸久(2007年)や東急ストア・京王ストア・関西スーパーマーケット(いずれも2009年)のように、2000年代から取り組む企業がある一方、フレスコ・マルキョウ(2024年)、ヤマザワ(2025年)、東武ストア(2026年)など、ここ数年で新たに参入する企業も続いている。
一方で、ヨークベニマル、ツルヤ、エコスなど、SMの中にもネットスーパーを展開していない企業が17社ある。ネットスーパーへの取り組みは、地域スーパーの間でも判断が分かれているのが実情だ。
高級・専門スーパー ― 成城石井の位置づけ
成城石井は、神奈川県に本社を置き、23都道府県に230店舗を展開する、高価格帯・輸入食品中心の専門スーパーだ。2026年2月期の売上高は1,272.15億円。2022年からはAmazonと連携した最短2時間配送を3都県で展開している。EC単体の売上高・EC化率は非公開だが、高付加価値商品を扱う業態特性上、配送コストを商品単価で吸収しやすく、今後EC化が進みやすい業態と考えられる。
ディスカウント/EDLP型 ― ネットスーパーとの相性に課題を抱える業態
チラシ特売を行わずEveryday Low Price(毎日安売り)を基本方針とする3社のうち、従来からネットスーパーを展開していたのはOKストアのみで、ロピアは非展開、トライアルは2026年に本格参入したばかりという状況だった。
神奈川県のOKストアは、6都県に179店舗を展開し、2021年からネットスーパーを開始している(翌日配送、4都県対応)。一方、ロピア(16都道府県・165店舗)は、2026年8月時点でネットスーパーを展開していないことが確認された。
EDLP業態は「毎日安売り」で薄い利益率を広く確保するビジネスモデルであるため、配送コストが上乗せされるネットスーパーとの相性が構造的に良くない。3社のうち従来から展開していたのがOKストアのみという状況にも、その難しさがうかがえる。
トライアル 新規参入で存在感を示す
トライアルは、福岡県に本社を置くディスカウントストアで、39都道府県に375店舗を展開する。2025年6月期の売上高は8,038億円(前年比112%)となった。2025年7月には西友を完全子会社化しており、単純合算で売上高1兆円を超える小売グループとなっている。
ネットスーパーは、グループのEC事業を担う新会社「TRYU(トライユー)」のもとで本格展開を進めている。2026年2月末から札幌市内の店舗で「TRIALネットスーパー」を順次開始し、西友が25年以上培ってきたネットスーパーの運営ノウハウを取り入れていると発表している。今後は福岡市内のネットスーパーサイトのリニューアルや、九州・関西・関東エリアへの拡大も計画しているという。EC単体の売上高・EC化率は非公開だが、AIカメラなどのテクノロジー活用を強みとする同社らしく、後発ながらデジタル対応に積極的な姿勢がうかがえる。
生協 ― 特殊区分としての「宅配」モデル
生協は、全国約120の地域生協(コープ)の総称であり、単一企業ではない。日本生活協同組合連合会の集計によれば、全国116の地域生協の2023年度の供給高は3兆226億円に上り、事業別では宅配事業が2兆904億円、店舗事業が9,466億円と、宅配が大半を占める。
インターネットを活用した宅配事業の規模は、2023年1〜12月の生協のインターネット注文が5,316億円、提携サイトやネットスーパーなどを加えると約5,492億円(前年比約6.1%増)と報告されている。これを上記の供給高で割るとEC化率は約18.17%となるが(集計期間は異なる)、これは他の企業とは前提が大きく異なる点に注意が必要だ。生協の宅配は、カタログをもとに週1回の定期配送で届ける共同購入・個配を基本としたモデルであり、店舗から当日配送する一般的なネットスーパーとは仕組みが大きく異なる。そのため、この18.17%をもって「生協が他社より突出してEC化が進んでいる」と単純に評価することは難しい。あくまで、生協という業態特有の宅配インフラの厚みを示す参考値として捉えるべきだろう。
海外の主要小売8社にみる、オンライン食品小売の動向
ここからは、日本の店舗出荷型ネットスーパーとは異なるアプローチも含む、海外企業8社の事例を見ていく。海外企業は通貨換算やセグメント区分、EC化率の算出方法(デジタル売上ベース/GMVベースなど)が国内企業と異なるため、数値は単純比較ではなく参考値として捉えていただきたい。
Walmart(アメリカ)― EC化率 約21%
Walmartは、2013年からオンライン食料品のピックアップサービスを開始し、店舗出荷型を中心に最短数時間での配送に対応している。2026年1月期のEC売上高は、米国事業・国際事業・Sam’s Clubの合計で約1,504億ドルと開示されており、売上高約7,132億ドルに対する比率は約21%に達する。EC売上高は前年比で24%増と伸びも大きい。なお、このEC売上高は食品以外のカテゴリーも含む全社の数値である。19カ国に展開する世界最大級の小売企業として、店舗網の密度を生かしたラストワンマイル戦略を推進している。
Target(アメリカ)― EC化率 20.6%
Targetは、2017年末に当日配送プラットフォーム「Shipt」の買収を発表し、店舗出荷型を軸に、一部物流センターや第三者配送も組み合わせた体制を構築してきた。2025年度の商品売上高(Merchandise Sales)は1,027.17億ドルで、これに占めるデジタル経由の売上構成比は20.6%と公表されており、Walmartと並んで高いEC化率を示す。約2,000の店舗を配送拠点として活用している点が特徴だ。
Costco(アメリカ)― EC化率 約7%
Costcoは、1998年からオンライン販売を展開し、店舗出荷型と物流センター出荷型を商品によって使い分けている。2025年度の売上高(Net Sales)は2,699.12億ドル(前年比8.1%増)で、EC売上高はその約7%と年次報告書に記載されている。これをもとに算出するとEC売上高は約188.9億ドル、前期比では16.1%増となる。最短1時間での配送に対応しており、会員制ホールセールクラブという業態特性上、まとめ買い需要とEC配送の相性を生かした運営を行っている。
Tesco(イギリス)― 英国事業のEC化率 約15.1%
Tescoは、欧州で早くからネットスーパーに取り組んできた企業の一つだ。グループ全体のEC化率は非公開だが、英国事業に限ればEC化率は約15.1%で、2025/26年度のオンライン売上は前年比11.2%増と伸びている。近年は最短20分程度で届ける即配サービス「Whoosh」の対象エリア拡大も進めており、店舗出荷型を軸としたサービス強化を継続している。
Carrefour(フランス)― GMVベースで約7〜8%
Carrefourは、2000年にオンライン事業を開始し、40カ国超で事業を展開するグローバル小売企業だ。EC実績は売上高ではなくGMV(流通取引総額)ベースで開示しており、2025年のEC GMVは前年比21%増の約70億ユーロとされる。全社売上高との比率は7〜8%程度になるが、GMVと売上高は集計対象が異なる(出店パートナーの取引額を含む等)ため、他社の「EC化率」とは単純比較できない点に注意されたい。
ALDI(ドイツ)― 第三者配送を活用、数値は非公開
ALDIは、2017年に米国でオンライン注文への対応を開始し、Instacartなど第三者配送サービスとの連携によって対応エリアを広げてきた。自社で配送網を持たずにネットスーパー事業へ参入した点が特徴的だ。EDLP(毎日安売り)業態でありながら、外部パートナーとの連携によって配送コストの負担を抑えるアプローチを取っている。EC売上高・EC化率は非公開。
イーマート(韓国)― 数値は非公開
イーマートは、2000年に「イーマートモール」を開設し、2014年からは「SSG.COM」を通じてイーマート店舗の商品をオンラインで受注する体制を構築している。韓国国内に特化した展開を行っており、単体のEC売上高は非公開。
盒馬鮮生(フーマー、中国)― 「店倉一体型」で30分配送、数値は非公開
盒馬鮮生は、Alibaba傘下で2016年に上海1号店を開業した中国のスーパーだ。「店舗と倉庫を一体化」した独自モデルで、生鮮食品の30分配送を実現している。店舗数は約500店に達し、2025年の売上高は前年比40%増と拡大が続いている。EC売上高・EC化率は非公開だが、店舗をそのまま即配送拠点として設計している点は、店舗出荷型ネットスーパーの一つの発展形として注目される。
国内と海外、EC化率の差はどこから来るのか
今回の調査で判明したEC化率を、国内・海外で並べてみると、その差は明らかだ。
| 国・企業 | EC化率 | 算出根拠 |
|---|---|---|
| Walmart(米国) | 約21% | セグメント別EC売上高の合算 ÷ 全社売上高 |
| Target(米国) | 20.6% | 会社公表のデジタル売上構成比 |
| Tesco(英国事業のみ) | 約15.1% | 英国事業のオンライン売上 ÷ 英国事業売上高 |
| Costco(米国) | 約7% | 会社公表のEC構成比 |
| Carrefour(仏、GMVベース参考値) | 約7〜8% | EC GMV ÷ 全社売上高(他社と算出基準が異なる) |
| ライフコーポレーション(国内最高) | 3.34% | EC売上高294億円 ÷ 売上高8,813億円 |
国内トップのライフコーポレーションでも3.34%にとどまるのに対し、米国のWalmart・Targetは20%を超え、英国のTescoも15%台と、いずれも国内水準を大きく上回っている。なぜこれほどの差が生まれるのか、要因を整理したい。
① 配送インフラの多様性の違い
海外の上位企業は、店舗出荷型に加えて専用物流拠点や第三者配送サービス(ALDIのInstacart連携など)を組み合わせ、配送能力を店舗のキャパシティに縛られずに拡張してきた。一方、日本では今回調査した企業のうち、ネットスーパーを展開する企業のほぼすべてが店舗出荷型を採用しており、配送量は店舗のピッキング能力の上限に規定されやすい。盒馬鮮生(中国)のように、そもそも店舗を配送拠点として設計する「店倉一体型」の発想も、日本ではまだ一般的ではない。
② 投資規模と参入時期の違い
Walmart・Targetは、2010年代から即日配送企業の買収(TargetのShipt買収など)を含む大規模投資を続けてきた。米国ではコロナ禍を経てオンライン食料品需要が急拡大し、各社がデジタル戦略の中核に据えて投資を継続している。対して日本では、2000年前後から取り組みを始めた企業(西友、イトーヨーカドー等)もあるが、多くの企業にとってネットスーパーは既存店舗網を活用した「付随事業」的な位置づけにとどまっている。この投資規模の差が、数値の差として表れていると考えられる。
③ EC化率という指標の算出基準の違い
Walmart・Targetが開示するEC・デジタル売上は、食品に限らず家電や衣料品なども含む全カテゴリーの数値であり、ネット注文の店舗受け取り(BOPIS)なども含まれる。本記事で定義した「インターネット経由の食品・日用品の注文・宅配」よりも、対象が大幅に広いのだ。またCarrefourのようにGMV(流通取引総額)で開示する企業もあり、算出基準の違いが数値を押し上げている面もある。海外の数値が高いことは事実だが、その差の一部は「何を分子・分母とするか」の定義の違いに由来する点は、割り引いて見る必要があるだろう。
④ 情報開示に対する姿勢の違い
海外の主要企業は、投資家向けにEC・デジタル売上を重要な経営指標として明確に開示する傾向が強い。一方、国内ではネットスーパーを展開していながらEC単体の実績を開示していない企業が47社にのぼる。実態としては一定のEC化が進んでいたとしても、それが数値として「見える化」されていない可能性もある。日本の数値が低く見えることの一部は、実態そのものというより、開示姿勢の違いを反映している可能性がある点にも留意したい。
日本のネットスーパーが目指すべき方向性 ― 海外を追いかけるのではなく
ここまで見てきた通り、日本と海外のEC化率の差には相応の理由がある。しかし、だからといって「日本もWalmartやTargetのようなEC化率20%超を目指すべきか」といえば、必ずしもそうとは言えない。人口動態・都市構造・労働環境・消費文化が異なる以上、日本のネットスーパーが進むべき方向性は、海外の数値を追いかけることとは別に考える必要があるだろう。
店舗への近接性が高い、という日本の強み
米国は郊外型の大型店舗と車社会を前提としており、最寄りの食料品店まで車で移動するのが一般的な地域も多い。だからこそ配送サービスへの需要が強く、ECが「店に行く手間」を解消する必然性の高い手段になっている。一方、日本の都市部・郊外は店舗密度が高く、多くの生活者にとって徒歩・自転車圏内に複数のスーパーがある環境がすでに整っている。アオキスーパー(最短40分)やカスミ(最短1時間)のような地域スーパーの短時間配送も、この店舗密度の高さがあってこそ実現できるものだ。EC化率の低さは、必ずしも「遅れ」ではなく、店舗という選択肢がすでに十分に機能していることの裏返しとも読める。
「買い物弱者」支援という、日本特有の社会的役割
日本のネットスーパーは、利便性の追求だけでなく、高齢化が進む地域における「買い物弱者」支援というインフラ的な役割を担う側面が強い。生協の宅配事業が、インターネット注文に限らず、カタログを使った注文を含めて幅広い層に利用されてきたのも、高齢者や移動が難しい住民を置き去りにしない仕組みだからだと言える。EC化率という指標だけを追うと、こうした「誰でも使える」仕組みの価値は評価されにくい。日本のネットスーパーの進化を考えるうえでは、EC化率の高さよりも、地域でどれだけ多様な人に使われているかという視点も重要になるだろう。
人手不足下での、身の丈に合った投資のあり方
Walmart・Targetのような大規模な物流投資は、市場規模が大きく、需要の拡大が見込める市場だからこそ回収が見込める面がある。労働力人口の減少が続く日本において、同規模の投資を各社が行うことは、需要予測を誤った場合のリスクも大きい。むしろ、今回の調査で見えてきたように、既存の店舗網を生かす店舗出荷型を維持しながら、配送枠や配送時間を工夫したり、トライアルのような後発企業がテクノロジー活用で効率化を図ったりといった、「身の丈に合った」改善を積み重ねる方が、人手不足という日本の構造的制約に即しているのではないだろうか。
生鮮食品を「見て選ぶ」購買文化との向き合い方
日本の消費者には、鮮魚や青果を実際に目で見て選びたいという購買行動が根強く残っている。これはEC化が進みにくい要因である一方、店舗そのものの価値を支える強みでもある。海外のようにECを主軸に据えるのではなく、店舗での「選ぶ体験」を維持しながら、日用品や定番商品などEC化になじみやすい商品カテゴリーから徐々に利用を広げていく――そうした段階的なアプローチの方が、日本の消費文化には合っているとも考えられる。
当記事で使用した全データ(エクセル版)はこちらからダウンロードできます。ご利用に際してデータ出典元を明記頂いた上で、ご自由にお使いください。
※ログインして頂くとデータをダウンロードすることが出来ます。
※アカウント作成する方は、作成後再度このページへアクセスしてダウンロードしてください。
※資料ダウンロードURLをメールにて送信するため、モバイル端末からでもダウンロード出来ます。
ネットスーパーEC化率・業態別データまとめ
日本のネットスーパーのEC化率が海外に比べて低いのは事実だが、それは店舗密度の高さ、買い物弱者支援というインフラ的役割、労働力の制約、生鮮食品の購買文化など、日本固有の条件を反映した結果でもある。したがって、海外の数値を目標に据えて配送網やEC投資を拡大するよりも、「既存の店舗網とどう共存させるか」「地域の生活インフラとしてどう機能させるか」を軸に、日本の状況に即した形でネットスーパーを発展させていくことが、より現実的で持続可能な方向性だと言えるだろう。
トライアルの新規参入や、成城石井のような高付加価値業態での取り組み、地域スーパー各社による短時間配送など、日本国内にもそれぞれの条件に応じた進化の芽は存在する。EC化率という単一の指標だけでなく、地域における実店舗とネットスーパーの組み合わせがどれだけ生活を支えているかという視点も含めて、今後の展開に注目していきたい。
※本記事のデータは2026年8月時点の公開情報に基づく調査結果であり、今後の決算発表や情報開示状況により数値が更新される可能性がある点にご留意ください。また、海外企業の数値は通貨換算・算出基準が国内企業と異なるため、参考値としてご覧ください。