3つの型で読み解くメタバースECの現在地 ― NFTの後退と「ゲーム内で現物が買える」時代への転換
メタバースへの熱狂が落ち着いて数年がたつ。Metaは2026年のReality Labs部門の予算を最大3割削減する方針と報じられ、Nikeは2021年に買収したNFTブランドRTFKTを2025年末に手放した。その一方で、Robloxでは2025年からゲーム内で現物商品を購入できるようになり、WalmartやAmazonも相次いでRoblox内での物販に乗り出している。
市場予測も依然として強気だ。Statista Market Insightsは、世界のメタバース市場が2026年の1,501億ドルから2030年には5,078億ドルへ拡大すると見込んでいる。ブームが去ったあとに残ったのは、より実利的な「買える場」としてのメタバースなのかもしれない。
そこで今回は、メタバースECを「現実利用型」「デジタル専用型」「フィジタル型」の3つに分類し、国内外の事例と決済方法の違いから、その現在地とこれからを読み解いていく。
当記事で使用した図表(PDF版)はこちらからダウンロードできます。ご利用に際してデータ出典元を明記頂いた上で、ご自由にお使いください。
※ログインして頂くとデータをダウンロードすることが出来ます。
※アカウント作成する方は、作成後再度このページへアクセスしてダウンロードしてください。
※資料ダウンロードURLをメールにて送信するため、モバイル端末からでもダウンロード出来ます。
メタバースECを分類する3つの型
メタバースECは、しばしばバーチャルショールームと混同される。バーチャルショールームは、単一のブランドや店舗が商品の展示・試用体験を提供し、購買意欲を高めるための空間である。これに対して本記事でいうメタバースECとは、複数のブランドやユーザーが集まる仮想空間を起点に、現実またはデジタルの商品の購買が発生する仕組み全般を指す。
その仕組みは、何を売り、どこで決済するかによって大きく3つに分けられる。
| 型 | 主に売るもの | 決済・権利の扱い | 代表事例 |
|---|---|---|---|
| 現実利用型 | 現実の商品・サービス | 外部のECサイトや実店舗で通常決済 | バーチャル渋谷、Vket、KFC Philippines |
| デジタル専用型 | アバター衣装などのデジタル商品 | プラットフォーム内通貨(Robux、V-Bucksなど) | ZEPETO×Gucci、Roblox×Ralph Lauren |
| フィジタル型 | デジタルと現物のセット・連動 | NFTによる所有証明、またはプラットフォーム内に組み込んだEC決済 | Nike、Puma、BAYC、Roblox×Shopify |
現実利用型
仮想空間を、現実の商品やサービスへ誘導する「体験装置」として使う型である。街歩きやイベントが体験の中心で、メタバースはマーケティングや販促の延長線上に位置づけられる。購入そのものは外部のECサイトや実店舗で行われる。
デジタル専用型
アバター用の衣装やアイテムといった、現実には存在しないデジタル商品が消費の中心となる型だ。決済にはRobuxやV-Bucksなどのプラットフォーム内通貨が使われ、購入から利用までがメタバース内で完結する。ユーザーの体験そのものが消費行動に直結している点が特徴である。
フィジタル型
デジタル体験と現実の商品を一体で提供する型である。2021〜2022年のNFTブームでは、NFTを所有証明や購入権として使い、現物と結びつける方式が主流だった。ところが2024年以降は、プラットフォームの中に通常のEC決済を組み込み、現物とデジタルアイテムを同時に届ける方式が台頭している。この主役交代こそ、本記事で最も注目したい変化である。
現実利用型の事例
バーチャル渋谷(KDDIほか)
「バーチャル渋谷」は、KDDIや渋谷区観光協会などが参画する「渋谷5Gエンターテイメントプロジェクト」が2020年5月に公開した、渋谷区公認の都市連動型メタバースである。開発はクラスター社が担い、同社のプラットフォーム「cluster」上に構築された。
きっかけは、渋谷が抱える都市課題だった。ハロウィンの混雑とゴミ問題、多くの人が訪れても必ずしも街の消費に結びつかないオーバーツーリズム、さらにコロナ禍で一転して「人がいない」状態になったことが背景にあるという。2020年の「バーチャル渋谷 au 5G ハロウィーンフェス」には6日間で約40万人が訪れ、2022年時点で累計参加者は100万人近くに達している。2021年5月には原宿エリアの「バーチャル原宿」も公開され、atmosやラフォーレ原宿がバーチャル店舗を出店した。
現実の街側の取り組みも進む。2022年2月には、STYLYを提供するPsychic VR LabとKDDIが、実在の都市空間にバーチャル広告やコンテンツを重ねて配信する「XRscape」を開始した。パルコを交えた事業共創プログラム「∞(ムゲン)の翼 2021」の一環で、第1弾は渋谷PARCOの1階「NAKASHIBU STREET」と10階「ROOFTOP PARK」である。利用者はKDDIのアプリ「SATCH X」を街にかざしてコンテンツを体験する。
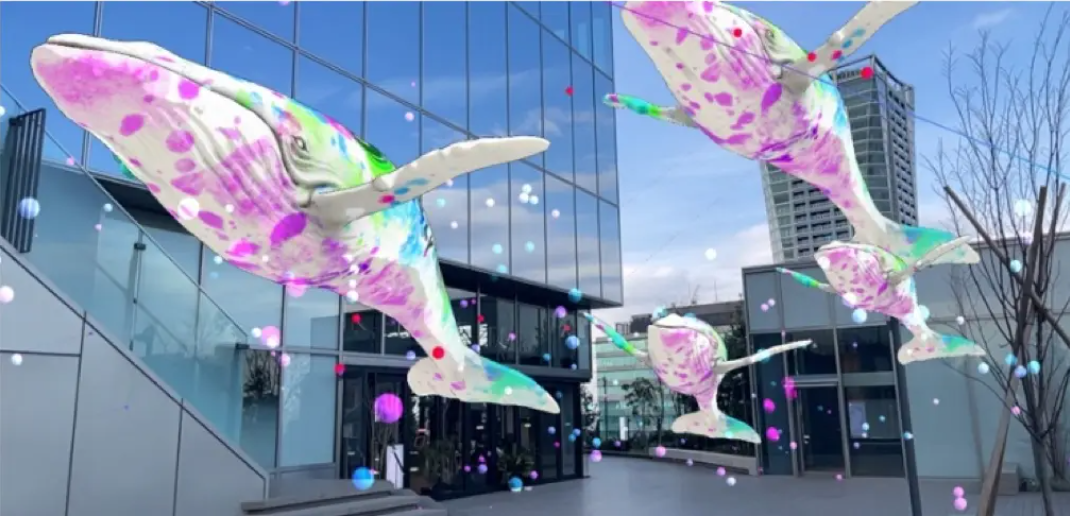
XRscapeによるAR表示のイメージ(出典:パルコ プレスリリース)
パルコは2019年の渋谷PARCO開業時から「SHIBUYA XR SHOWCASE」でAR展示を手がけており、XR技術に早くから注目してきた。
渋谷PARCO「SHIBUYA XR SHOWCASE」(出典:渋谷PARCO)
仮想空間で街を体験させ、現実の街と店に人を戻す。ここでのメタバースは販売の場ではなく、購買意欲を喚起する体験装置として機能している。
バーチャルマーケット(Vket)× BEAMS
国内で継続的に企業出展を集めているのが、HIKKYが主催する「バーチャルマーケット(Vket)」だ。VRChat上で2018年から年2回開催され、1回の開催で延べ135万人以上が来場する。会場では3Dアイテムに加え、洋服や飲食物などのリアル商品も売買できる。
BEAMSはその常連出展社の一つで、2022年夏の開催で4回目の出展となった。実店舗のスタッフを含む約50名がアバター姿で接客し、アバター用の衣装を販売した。販売員による接客という実店舗の強みを、そのまま仮想空間に持ち込んだ事例と言える。
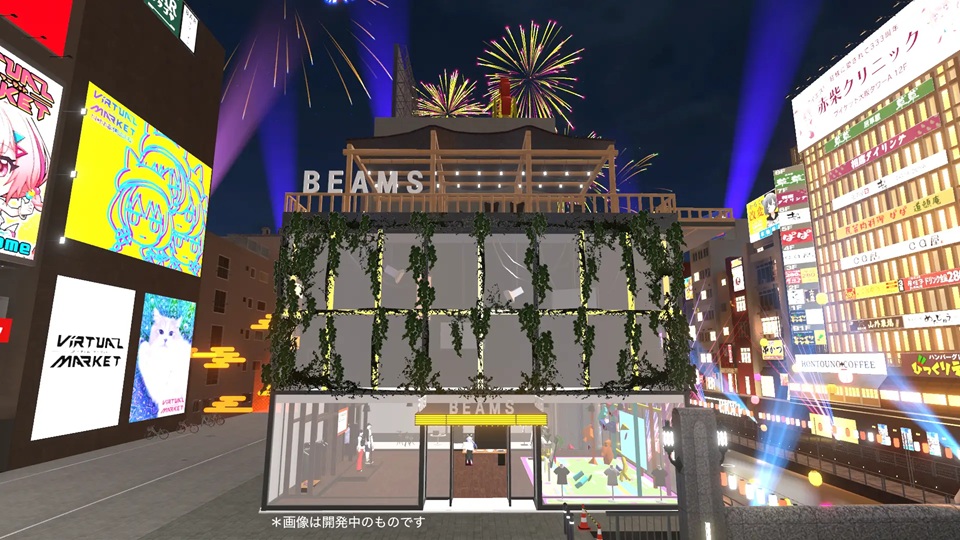
バーチャルマーケット2022 Summer パラリアル大阪にあるBEAMSバーチャルショップ(出典:PRTIMES)
あつまれ どうぶつの森 × KFC Philippines
KFC Philippinesは2020年6月、Nintendo Switchの『あつまれ どうぶつの森』に公式の「KFC島」を開設した。島のどこかに現れるカーネル・サンダースを見つけて一緒にスクリーンショットを撮り、SNSに投稿すると、フィリピン国内の店舗で使える「8ピースバケツ」無料の抽選に参加できる仕掛けである。島の公開は6月22日までの短期プロモーションで、入島に必要なコードはKFC PhilippinesのSNSで告知された。
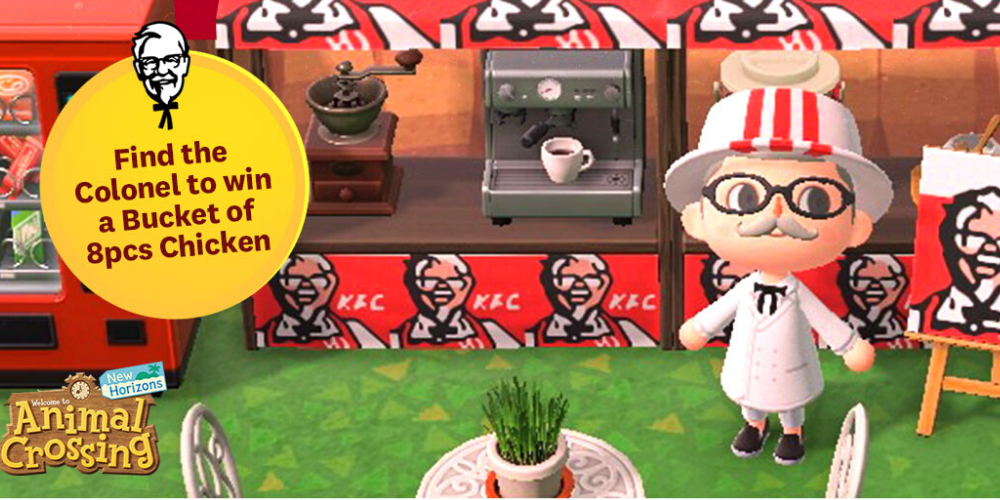
『あつまれ どうぶつの森』に開設された「KFC島」の告知ビジュアル(出典:KFC Philippines)
ゲーム内にコマース機能を実装するのではなく、発見→参加→SNS投稿→店頭での引き換えという導線で来店を喚起した。話題化と送客を同時に狙った、現実利用型の典型例と言える。
デジタル専用型の事例
ZEPETO × Gucci
韓国NAVER Zのアバタープラットフォーム「ZEPETO」とGucciの協業は、2021年2月に始まった。フィレンツェを舞台にしたワールドマップ「Gucci Villa」と、約60点のアバター用アイテムを公開したのが最初である。当時のZEPETOは登録者数が約2億人で、利用者の8割を10代、9割を韓国外のユーザーが占めていた。
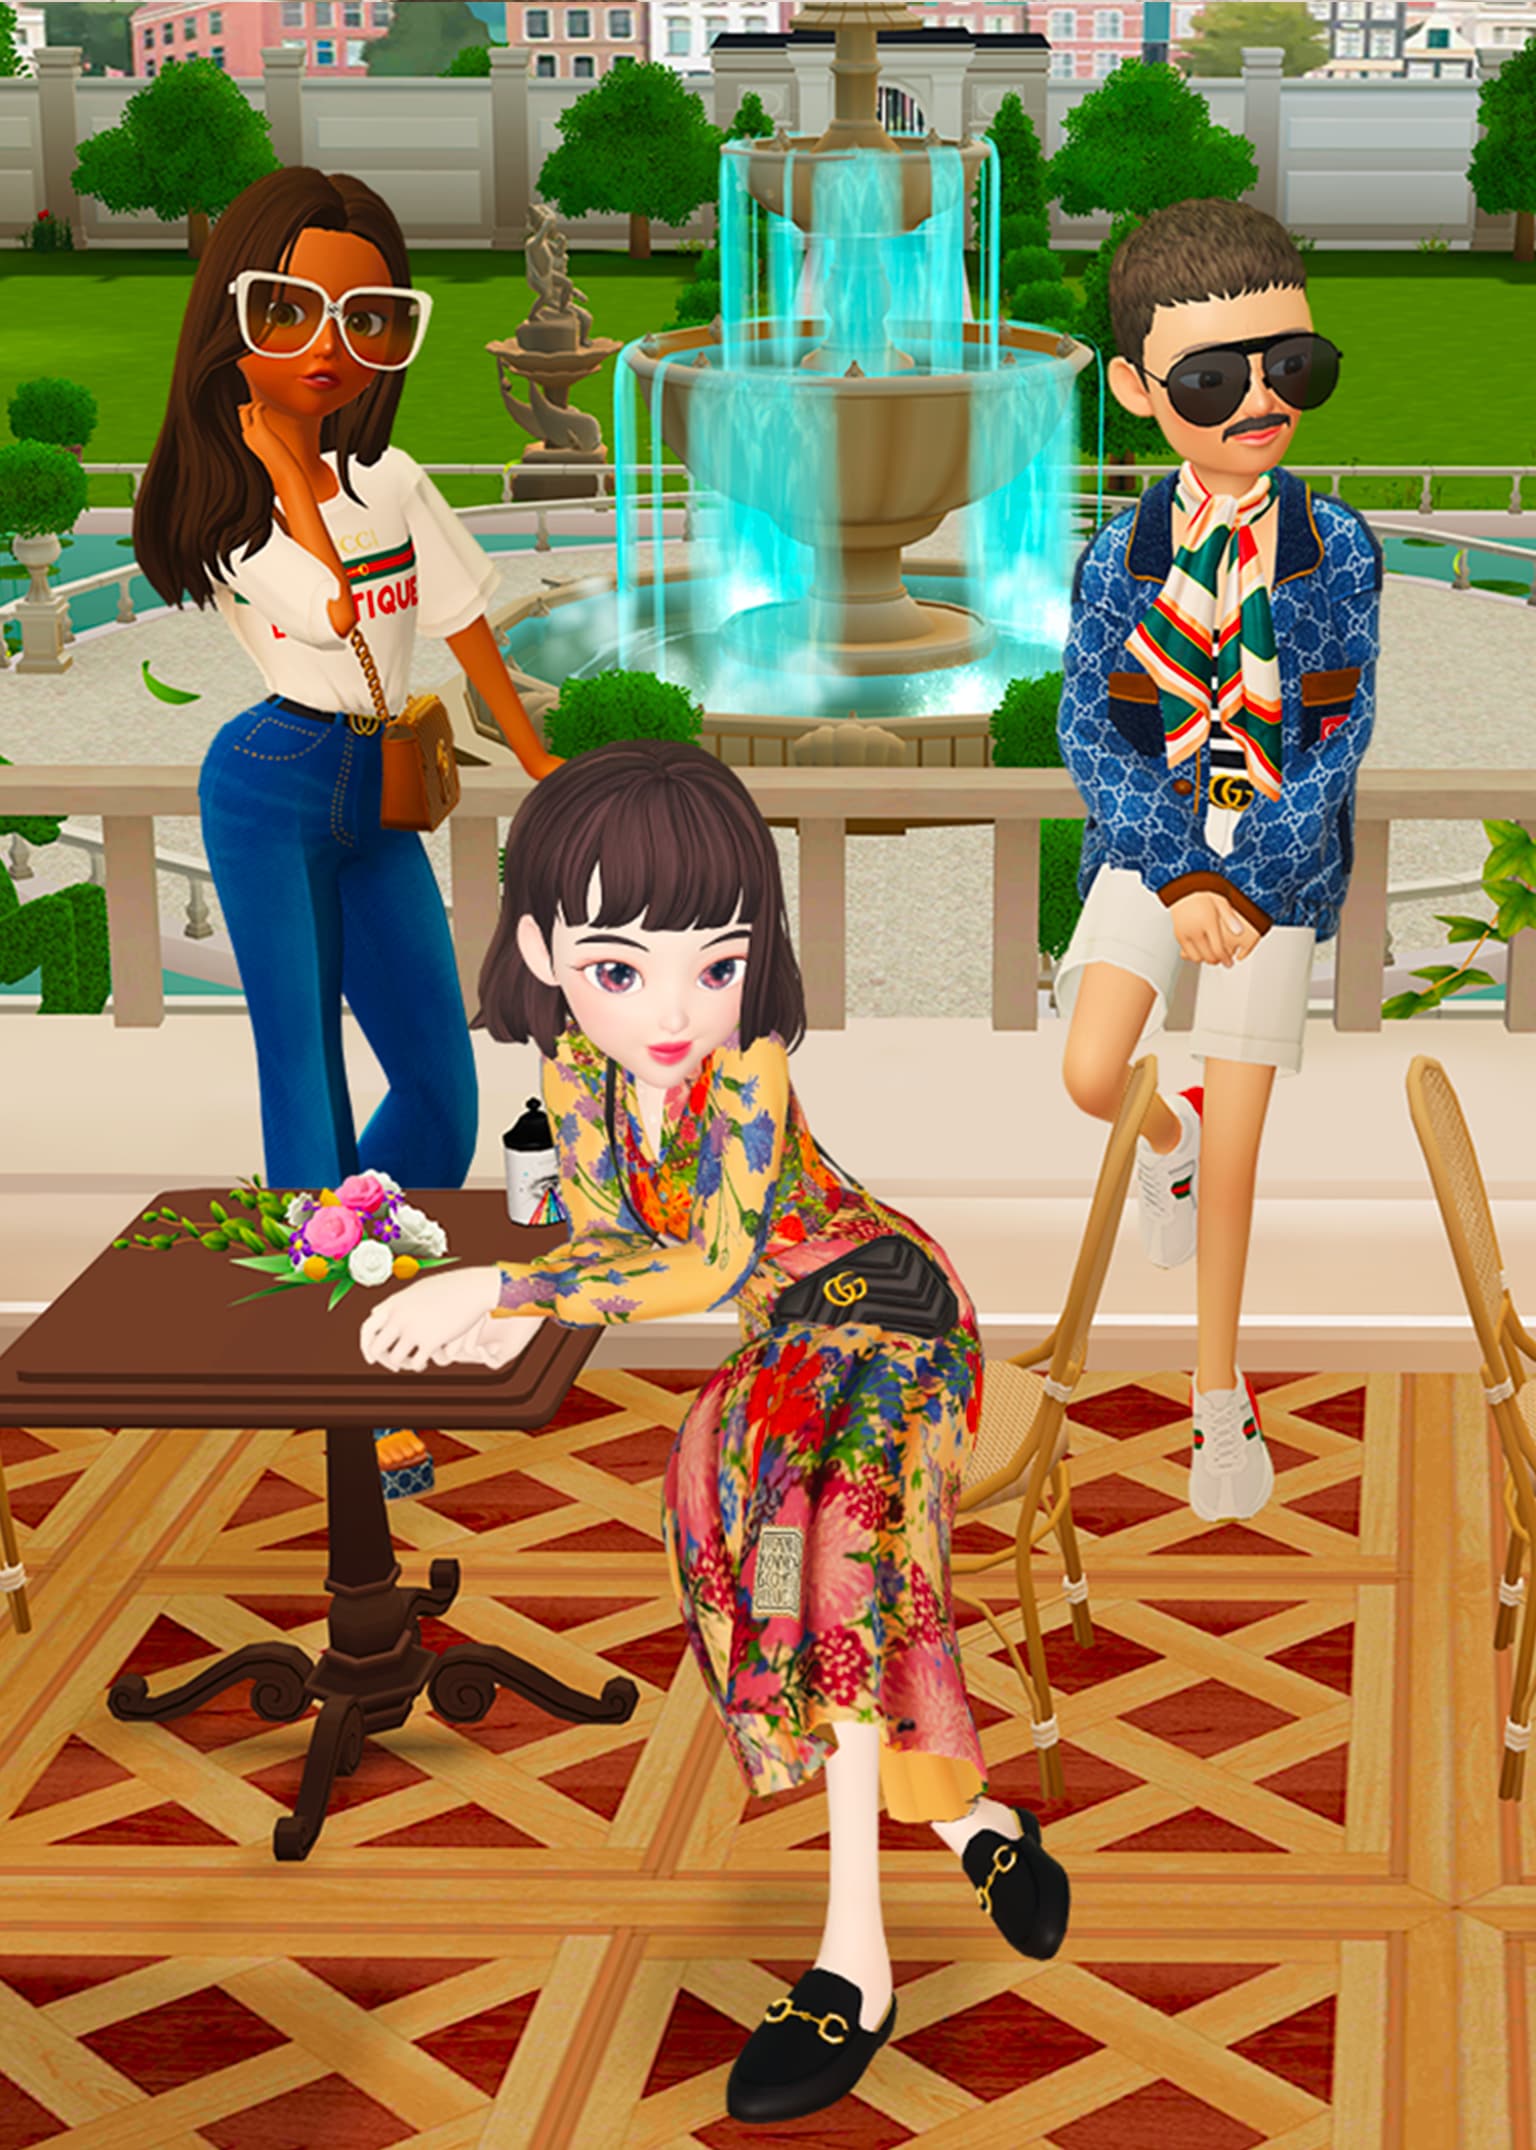
ZEPETOでGucciのアイテムを着用したアバター(出典:GUCCI)
2023年9月には既存のGucciワールドを「Gucci Ancora World」として刷新し、2024年春コレクションのショーをミラノの会場さながらにライブ配信した。ZEPETOで販売されたGucciのバーチャルアイテムは累計80万点を超え、関連するUGC(ユーザー生成コンテンツ)の閲覧数は5,300万回以上(いずれも2023年8月時点)にのぼる。ユーザーを単なる購入者ではなく、コーディネートを投稿・拡散する発信者に変えている点が、この取り組みの本質だろう。
ZEPETO × BLACKPINK
ZEPETOにはブランドだけでなく、アーティストも参入している。BLACKPINKは2020年6月、楽曲「Kill This Love」をテーマにしたコラボコスチュームをZEPETOで公開した。同年には、Selena Gomezとの楽曲「Ice Cream」のアバター版ミュージックビデオをZEPETOで制作し、公開から2カ月で3,500万回超の再生を記録した。ファンは自分のアバターで「推し」と同じ装いを楽しめる。
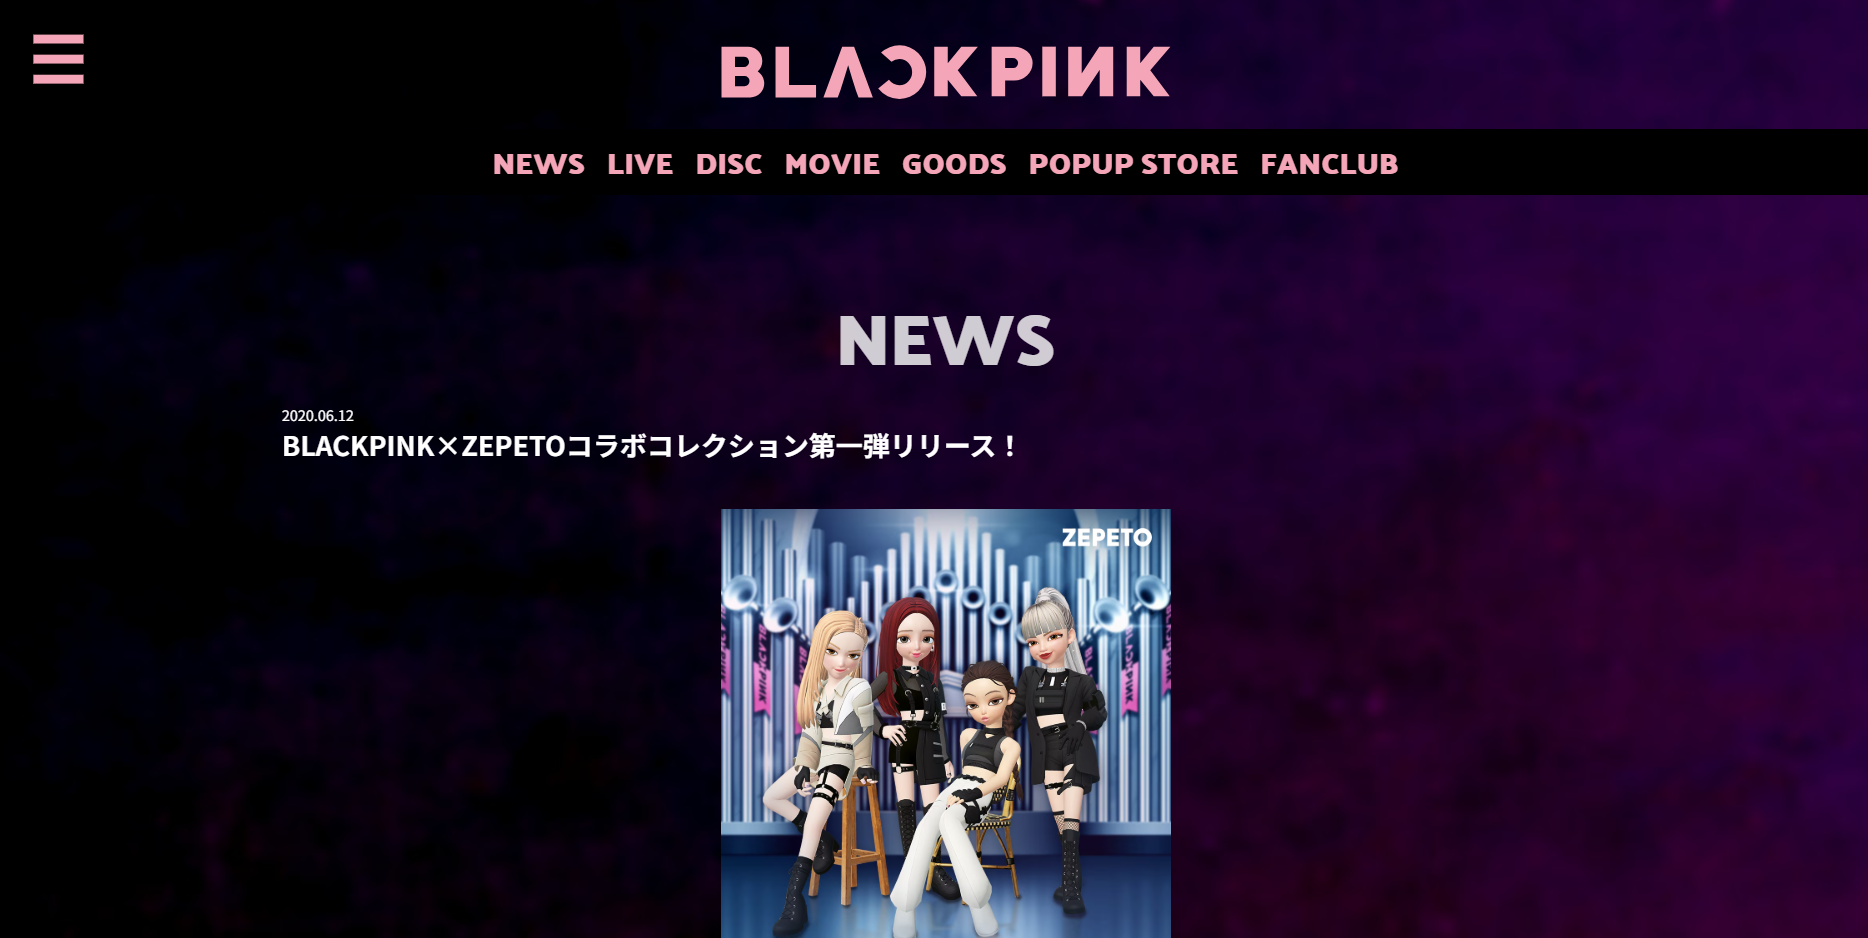
BLACKPINK×ZEPETOコラボコレクション第1弾の告知(出典:BLACKPINK公式サイト)
デジタルアイテムの販売にとどまらず、ライブ、MV、グッズ購買をつなぐファンコミュニティの拡張装置として機能している。
Roblox × Ralph Lauren
Ralph Laurenは2021年8月にZEPETOでデジタルコレクションを発売したのに続き、同年12月にはRobloxで冬季限定の体験型ワールド「The Ralph Lauren Winter Escape」を公開した。開発はRobloxで実績のあるスタジオFunomenaが担当し、2022年1月3日まで展開された。
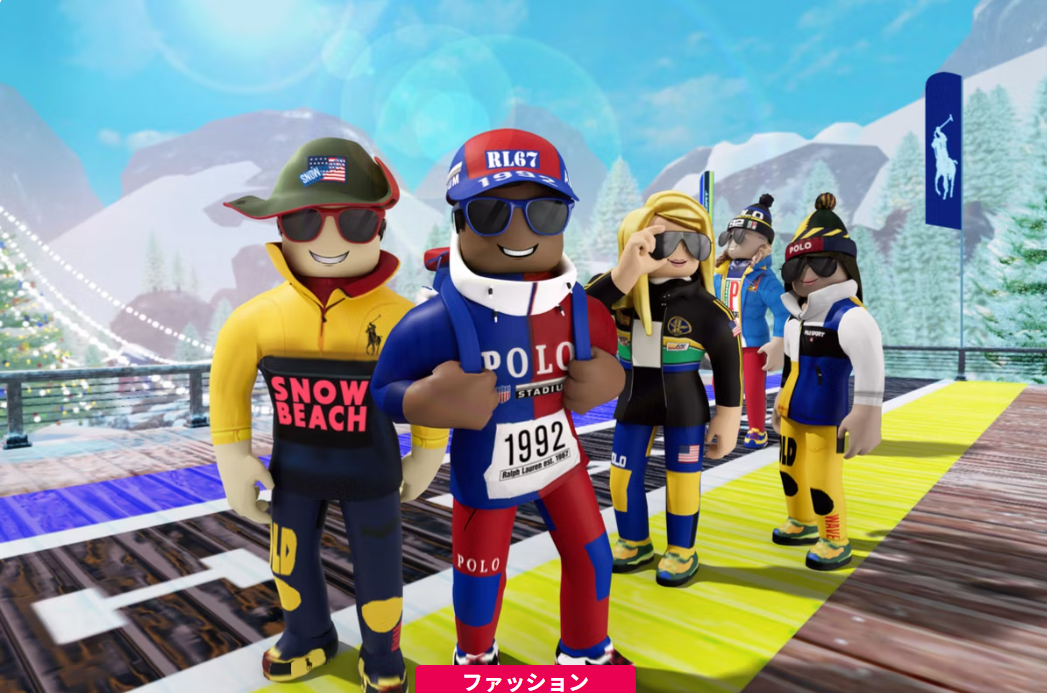
Robloxの「The Ralph Lauren Winter Escape」(出典:Ralph Lauren)
雪山の村を舞台に、アイススケートや「Ralph’s Coffee Truck」のホットチョコレート、宝探しなどのアクティビティが用意された。ワールド内の「Polo Shops」では、Polo Sport、Stadium、Snow Beachのアーカイブに着想を得た8つのウィンタールックが「Ralph Lauren Digital Collection」として販売された。購入できるのはRoblox内でのみ使えるアバター用アイテムで、現物は販売されていない。
発表当時、Robloxで毎日遊ぶユーザーは4,000万人超だった。その規模はその後大きく拡大し、2025年7〜9月期の1日あたりの平均アクティブユーザー数(DAU)は1億5,150万人に達している。若年層との接点として、Robloxの存在感は当時以上に大きくなっていると言えるだろう。
フィジタル型の事例① ― NFTが主役だった時代
Nike(RTFKT/.SWOOSH)
NFTを軸にしたフィジタル戦略で最も大きな成果を上げたのがNikeだ。2021年12月にデジタルスニーカーのスタジオRTFKTを買収し、アバターNFT「CLONE X」などのコレクションを展開した。暗号資産分析プラットフォームDuneの集計によると、2022年8月時点でNikeのNFT関連収益は1億8,534万ドルに達し、2位のDolce & Gabbana(約2,500万ドル)の7倍以上と報じられた。
2022年11月には、デジタルアイテムを収集・共創できるWeb3プラットフォーム「.SWOOSH」のベータ版を公開した。一部の会員はNikeと共同でバーチャルアイテムをデザインしてロイヤリティを得られ、保有者には現物商品への特別なアクセスやイベント招待といった特典も用意された。「商品を買う」ことを起点に、体験とコミュニティへの参加が続いていく設計である。
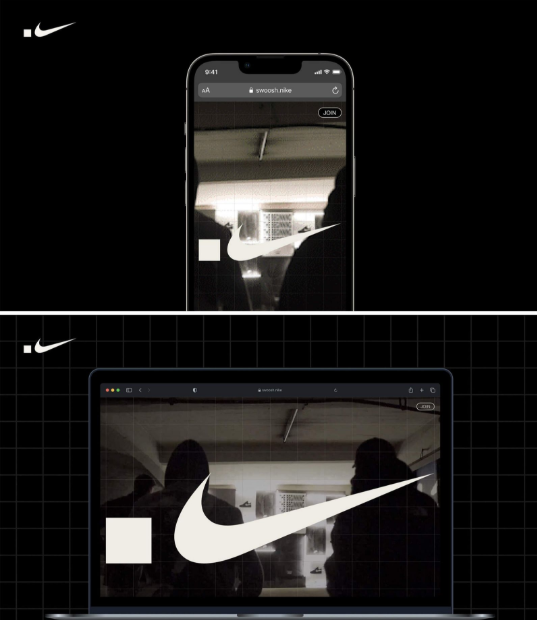
Web3プラットフォーム「.SWOOSH」(出典:NIKE)
しかし、その後の展開は順風満帆とは言えない。NikeはRTFKTの事業を2025年1月末までに終了し、同年4月にはNFT購入者から集団訴訟を起こされた。さらに2025年12月には、RTFKTを非公表の買い手に売却している。
Puma(Black Station)
Pumaは2022年9月のニューヨーク・ファッションウィークに合わせ、Web上のメタバース空間「Black Station」を公開した。購入したデジタルコレクティブルを、現物のスニーカーと引き換えられる仕組みである。2023年6月の「Black Station 2」では、会員証にあたる「PUMA Pass」NFTの保有者が、後日製造される現物と引き換えられる「Materializer NFT」を購入できるようにした。決済は当初の暗号資産のみから、MoonPayを介したクレジットカード決済にも広げている。
adidas(Into the Metaverse)
adidasは2021年12月、Bored Ape Yacht Club(BAYC)、Punks Comic、暗号資産投資家のgmoneyと組んだNFT「Into the Metaverse」を1点0.2ETH(約800ドル)で発売した。NFTの保有者は、ブロックチェーンのアドレス入りパーカーやトラックスーツなど、限定の現物アパレルを購入できる。NFTを「現物の購入権」として使った初期の代表例である。
BAYC(Bored Ape Yacht Club)
Yuga Labsが2021年4月に発行したBAYCは、NFTを会員証として機能させたプロジェクトの代表格だ。保有者限定のイベントやグッズ購入権に加え、保有するApeの画像を商用利用できる権利が付与される点が特徴である。
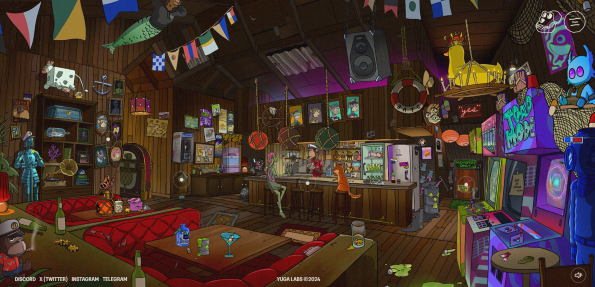
Bored Ape Yacht Clubのビジュアル(出典:Yuga Labs)
保有者限定の購入権がわかりやすく表れたのが、ストリートブランドBAPEとのコラボレーションだ。2023年11月の第1弾は、まずApeFest香港の会場とBored Ape保有者限定のオンライン窓口で販売され、次にBAPEのNFT保有者、最後に一般向けへと販売対象を広げた。2024年9月には「Bored Ape Beach Club」をテーマにした第2弾を、BAPEの店舗とECで発売している。
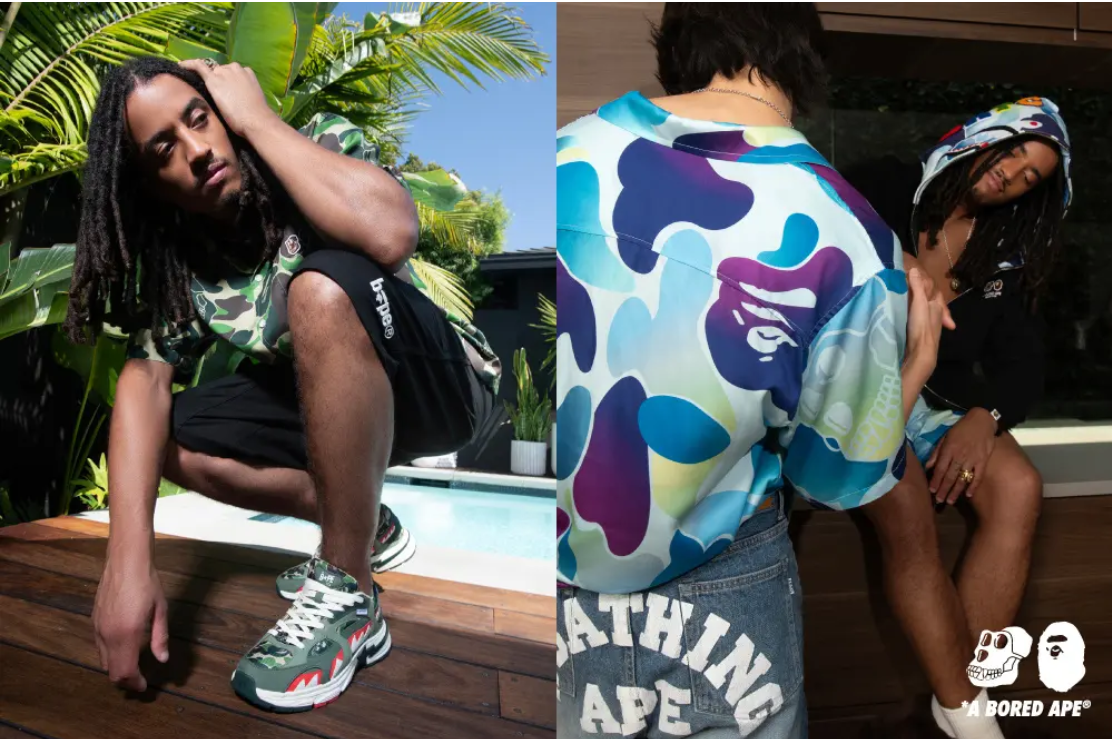
A BATHING APE® × Bored Ape Yacht Club(出典:BAPE)
この商用利用権を使ったのが、米ロングビーチのハンバーガー店「Bored & Hungry」だ。オーナーが購入したBored Ape #6184をロゴに使い、2022年4月に開業した。開業当初はイーサリアムやApeCoinでの支払いにも対応していた。もっとも、ロングビーチの店舗は2024年4月に閉店し、ブランドはアジアのフランチャイズ会社に引き継がれている。
運営元のYuga Labsも事業の選択と集中を進めている。2022年3月にLarva Labsから取得したCryptoPunksとMeebitsのIPを2025年に相次いで手放し、自社のメタバース「Otherside」に経営資源を集中させている。
フィジタル型の事例② ― プラットフォームに組み込まれる「通常EC」
NFT方式が後退する一方で、2024年以降に台頭してきたのが、巨大プラットフォームの中で現物を直接買えるようにする方式である。
Walmart Discovered(Roblox、2024年)
Walmartは2024年4月、Roblox内の「Walmart Discovered」で、厳選した現物商品を販売する試験を始めた。Roblox上で現物を販売した初の事例とされる。ユーザーは氏名・住所・クレジットカード情報を入力して購入し、商品は自宅に配送される。購入者には、その商品の「デジタルツイン」がアバター用アイテムとして即座に付与される。
Roblox Commerce API × Shopify(2025年)
この流れを一気に広げたのが、Robloxが2025年5月に公開した「Commerce API」だ。最初の連携先はShopifyで、Shopifyで店舗を運営するクリエイターやブランドは、Robloxの体験の中で現物商品を販売できるようになった。現物の購入とデジタルアイテムをセットにすることもできる。
Fenty Beautyはゲーム内限定のリップカラーを販売し、クリエイタースタジオのTwin Atlasは、導入から数週間で6桁ドル規模の売上を記録した。全注文の約9割がゲーム内のコマース経由だったという。同時に始まった「Approved Merchandiser Program」では、ライセンス商品に同梱したコードでデジタルアイテムを受け取れる。現時点で利用できるのは米国在住の13歳以上(テキサス州は18歳以上)に限られ、決済はShopifyまたはAmazonのチェックアウトで行われる。
Amazon(Roblox、2025年)
2025年11月にはAmazonも、Roblox内の体験「Amazon’s Great Holiday Climb」にギフトショップを開設した。18歳以上の米国ユーザーは、Robloxを離れることなく、自分のAmazonアカウントで40点以上のホリデーギフトを購入できる。
NFTもウォレットも必要とせず、使い慣れたEC決済のままゲーム内で現物を買い、デジタルアイテムも受け取れる。フィジタル型の担い手は、NFTから「プラットフォームに組み込まれた通常のEC」へと移りつつあると言えるだろう。
時系列で見る、3つの型の推移
ここまでの事例を時系列で整理したのが次の図だ。
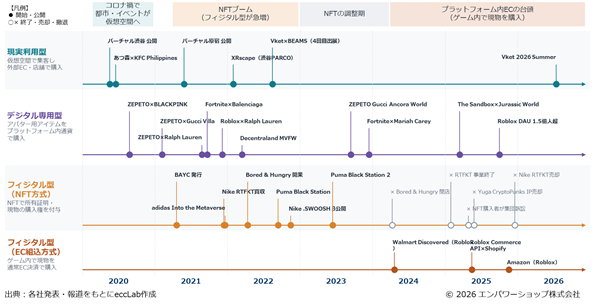
図1 メタバースECの3つの型と主な事例(2020〜2026年)(各社発表・報道をもとにeccLab作成)
図からわかるとおり、3つの型は「現実利用型→デジタル専用型→フィジタル型」と順番に進化してきたわけではない。2020年のコロナ禍を機に現実利用型が広がり、ほぼ同時期にデジタル専用型も伸びた。2021〜2022年にはNFTブームとともにフィジタル型が一気に増えている。2023年以降はNFT方式が後退し、2024年からはプラットフォーム内のEC決済による新しいフィジタル型が立ち上がってきた。
3つの型はそれぞれ並走しながら、とりわけフィジタル型の中身が入れ替わってきたと捉えるほうが実態に近いだろう。
型ごとに異なる決済の選択
なぜフィジタル型の主役は入れ替わったのか。その理由は決済を軸に見ると理解しやすい。
現実利用型 ― 外部EC遷移による没入感の中断
現実利用型では、購入は外部のECサイトで行われる。クレジットカードなど使い慣れた決済を使える反面、仮想空間からECサイトへ移動した時点で体験が途切れ、購買意欲がそがれやすい。VRゴーグルを装着したままカード番号を入力するのも現実的ではない。メタバースは集客装置にはなるものの、決済体験は現実世界の仕組みに縛られている。
デジタル専用型 ― プラットフォーム内通貨による自己完結
デジタル専用型では、RobuxやV-Bucksなどのプラットフォーム内通貨が使われる。ユーザーはこれらをクレジットカードやアプリストア経由で購入するため、実態としては通常の決済の上に独自通貨を一段かませた構造である。通貨の価格は運営会社が定めるので、価格変動のリスクはない。
注意したいのは、同じ「メタバースの通貨」でも、Decentralandの「MANA」は暗号資産取引所で売買される暗号資産だという点だ。価格は市場で変動するため、Robuxのような運営会社の定める通貨とは性質が大きく異なる。
フィジタル型 ― NFTは「決済」ではなく「所有証明」
フィジタル型でNFTが担ってきたのは、主に「誰が持っているか」の証明である。スマートコントラクトによって二次流通時のロイヤリティを自動で分配できる点も、クリエイターにとっての利点とされた。一方で、支払いそのものは暗号資産に限らない。前述のとおりPumaはクレジットカード決済を追加している。
暗号資産決済は広がったのか
消費者の受け止めを見ると、暗号資産決済の普及は限定的だ。米国で暗号資産を保有する成人は14%にとどまり、55%が「非常にリスクが高い」と回答している(Gallup、2025年)。VR環境での支払い手段を比較した米アーカンソー大学ウォルトン校などの研究でも、消費者は暗号資産よりApple Payなどのデジタルウォレットを強く好む結果となった。
国内も同様だ。日本暗号資産等取引業協会(JVCEA)が会員から聴取した数値によると、会員を通じて暗号資産決済を導入しているネットショップの件数は、2020年度末の6,159件をピークに、2024年度末には2,089件まで減少している。同協会は、口座数や取扱銘柄数のように一律には増えていないと説明している。一方で、2025年10月には国内初の円建てステーブルコイン「JPYC」の発行が始まった。価格が安定したデジタル通貨が、将来メタバース内の決済手段になる可能性は残されている。
こうして見ると、Roblox×Shopifyのような方式が支持される理由は明快だ。現実利用型の弱点だった没入感の中断を解消しつつ、ユーザーには使い慣れた決済を提供できる。NFTが担っていた「デジタルと現物のひも付け」も、プラットフォーム側のアイテム付与で代替できる。
仮想空間上のECはどこへ向かうか ― 2つのシナリオ
ここまでの整理を踏まえると、メタバースECの今後には大きく2つのシナリオが考えられる。
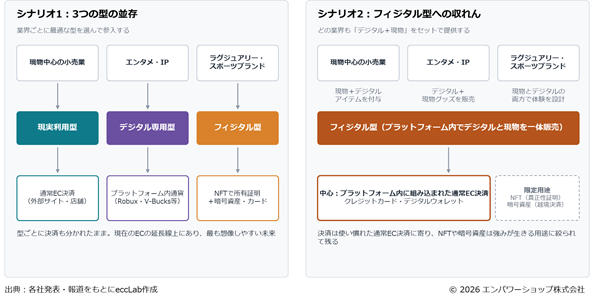
図2 メタバースECの今後の2つのシナリオ(eccLab作成)
シナリオ1:3つの型の並存
一つは、3つの型が並存する世界である。各業界が自らの特性や提供価値に応じて、最適な型を選んでメタバースに参入する。現物の購買が中心の小売業は、イベントや街歩きで送客する現実利用型を選ぶ。アバター用ファッションやバーチャルイベントを提供するエンタメ業界は、デジタル専用型を選ぶだろう。実物とデジタルの双方でブランド体験を重視するラグジュアリーやスポーツのブランドは、フィジタル型を活用する。現在のECの延長線上にあり、最も想像しやすい未来である。
シナリオ2:フィジタル型への収れん
もう一つは、あらゆる業界がフィジタル型に収れんしていく世界だ。小売業は現物にデジタルアイテムを付けて販売し、エンタメ業界はデジタルアイテムに現物グッズを組み合わせるようになる。Roblox×Shopifyの登場によって、このシナリオは数年前よりも現実味を帯びてきた。
このとき決済は、プラットフォーム内に組み込まれたクレジットカードやデジタルウォレットなどの通常EC決済に寄っていくと考えられる。暗号資産やNFTは、国境を越えた送金や限定品の真正性証明など、それぞれの強みが生きる用途に絞られて残るのではないだろうか。
ECはメタバースによって加速するか
メタバースECの利点は、複数のブランドや商品を組み合わせた空間を提案でき、消費者がそれを時間をかけて体験できる点にある。ファッションやインテリア、自動車のように空間的な体験が購買を左右する領域や、ブランド認知が重要な領域では大きなメリットになる。購入前に着用や設置を試せることで、購買後のギャップを減らす効果も期待できる。
一方で課題も多い。国内ではメタバースの利用者がまだ限られており、事業者にとっての参入障壁も高い。日用品のように、そもそも仮想空間での体験を必要としない商品も多い。Metaのような巨大企業でさえ投資の手綱を締めている状況を踏まえると、全ECを一気に塗り替えるような急成長は見込みにくいだろう。
ただし、この2年で見えてきた変化は小さくない。EC事業者にとっての論点は「メタバースに店を作るかどうか」から、「人がすでに集まっているプラットフォームに、自社ECの商品と決済をどう接続するか」へ移りつつある。Shopifyで店舗を運営する事業者がRobloxの体験の中で現物を販売できるようになったことは、その象徴だ。現時点では米国限定の機能だが、日本市場に広がれば、国内のEC事業者にとっても現実的な販路の一つになるのではないだろうか。今後もその動向に注目していきたい。